

A. KINH TẾ TÀI CHÍNH
1. TÀI CHÍNH QUỐC TẾ
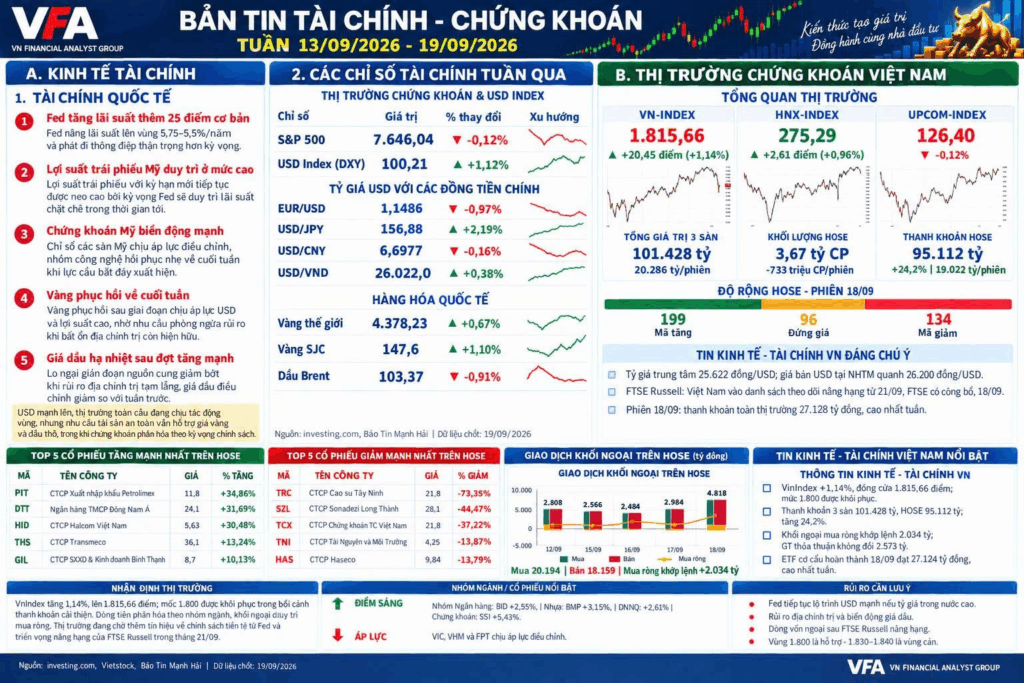
- Fed tăng lãi suất thêm 25 điểm cơ bản, USD quốc tế vượt mốc 100 điểm. Sau cuộc họp tháng 9, Fed nâng lãi suất lên vùng 3,75–4%/năm và phát đi thông điệp thắt chặt hơn kỳ vọng của thị trường;
- Lợi suất trái phiếu Mỹ duy trì ở mức cao, phản ánh lo ngại lạm phát và khả năng mặt bằng lãi suất cao kéo dài, qua đó tiếp tục gây áp lực lên chi phí vốn toàn cầu.
- Chứng khoán Mỹ biến động mạnh, chịu sức ép từ lãi suất và giá năng lượng, nhưng phục hồi về cuối tuần khi áp lực từ giá dầu phần nào hạ nhiệt.
- Vàng phục hồi về cuối tuần sau giai đoạn chịu áp lực từ USD và lợi suất trái phiếu cao. Nhu cầu phòng ngừa rủi ro tiếp tục hỗ trợ kim loại quý.
- Giá dầu hạ nhiệt sau đợt tăng mạnh, khi lo ngại về gián đoạn nguồn cung giảm bớt, dù rủi ro địa chính trị vẫn là yếu tố thị trường theo dõi.
Tuần qua, thị trường tài chính quốc tế tiếp tục chịu tác động chủ yếu từ chính sách tiền tệ, lợi suất trái phiếu Mỹ và biến động giá năng lượng. USD mạnh lên trong khi chứng khoán biến động, vàng phục hồi và dầu điều chỉnh giảm. Mặt bằng lãi suất cao cùng các rủi ro địa chính trị vẫn là những yếu tố đáng chú ý đối với thị trường trong thời gian tới.
2. CÁC CHỈ SỐ TÀI CHÍNH TUẦN QUA
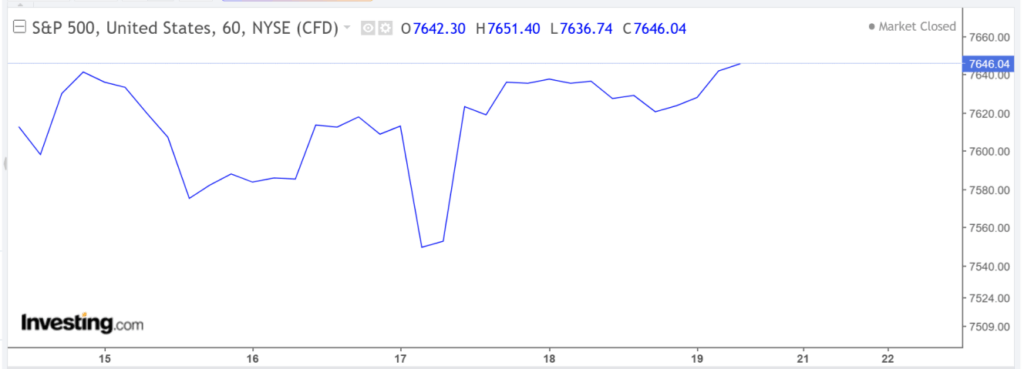
- Chỉ số S&P500: 7.646,04 điểm 🔻 -0,12% (-9,46 điểm).
Chứng khoán Mỹ biến động trong tuần nhưng kết thúc gần như đi ngang. Theo đúng biểu đồ S&P 500 (CFD) người dùng cung cấp, chỉ số đóng cửa ở 7.646,04 điểm, giảm 9,46 điểm so với mức 7.655,50 điểm cuối tuần trước, tương đương -0,12%.
Nguồn: vn.investing.com
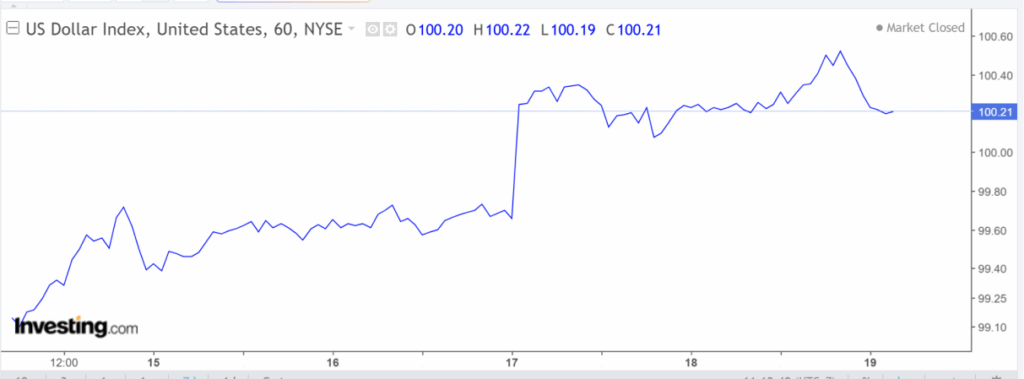
- Chỉ số USD Index (DXY): 100,21 điểm 🔺 +1,12% (+1,11 điểm).
DXY tăng mạnh so với mức 99,10 điểm cuối tuần trước. Đồng USD được hỗ trợ sau quyết định nâng lãi suất của Fed và duy trì xu hướng mạnh lên so với nhiều đồng tiền chủ chốt. Cuối tuần, DXY đóng cửa tại 100,21 điểm.
Nguồn: vn.investing.com
- Tỷ giá USD với các đồng tiền chính:
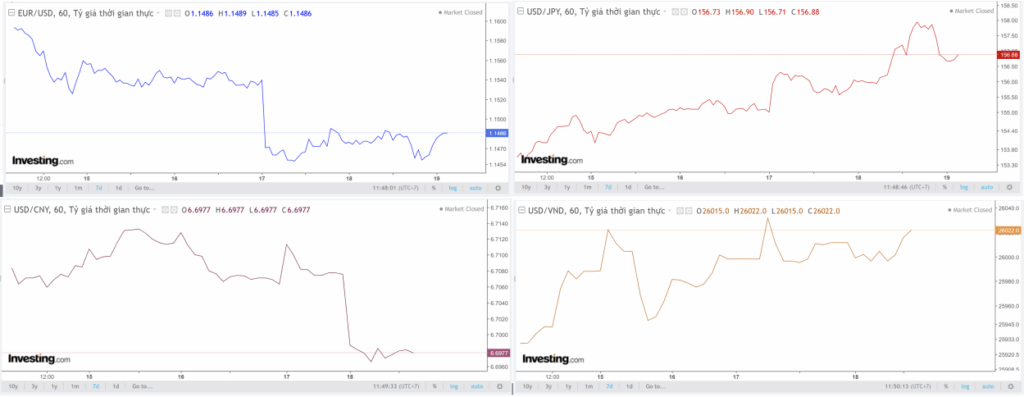
EUR/USD: 1,1486 🔻 -0,97%. Đồng euro giảm so với USD trong tuần, từ mức 1,1599 cuối tuần trước xuống 1,1486, phản ánh sự mạnh lên của đồng USD trong bối cảnh chính sách tiền tệ Mỹ tiếp tục thắt chặt.
USD/JPY: 156,88 🔺 +2,19%. USD/JPY tăng mạnh từ mức 153,52 cuối tuần trước lên 156,88. Đồng Yên suy yếu đáng kể so với USD dù BOJ tiếp tục thắt chặt chính sách tiền tệ.
USD/CNY: 6,6977🔻-0,16%. Nhân dân tệ tăng nhẹ so với USD khi USD/CNY giảm từ 6,7083 xuống 6,6977. Biến động CNY nhìn chung vẫn tương đối hẹp so với EUR và JPY.
USD/VND: 26.022,0 🔺 +0,38%. Tỷ giá USD/VND tăng 99,5 đồng so với mức 25.922,5 cuối tuần trước. Diễn biến trên chart cho thấy USD tăng giá nhẹ so với VND trong tuần.
Nguồn: vn.investing.com
- Vàng (USD/Oz) – vàng SJC:
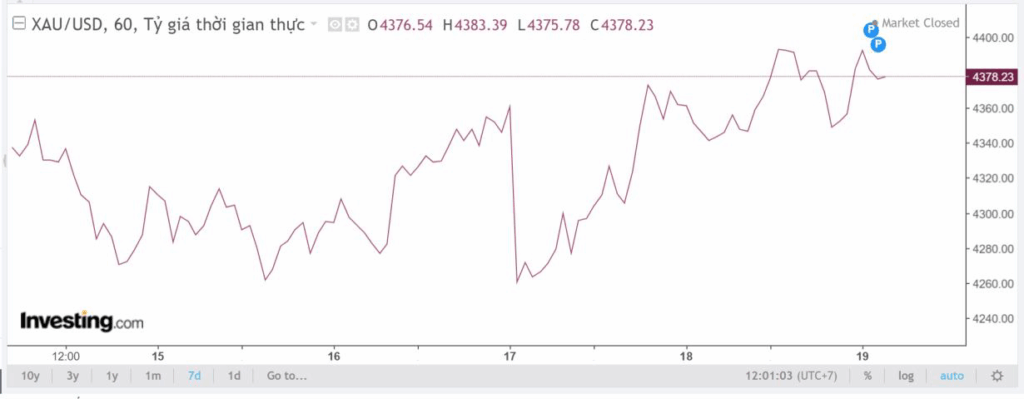
o Vàng thế giới (Spot Gold): khoảng 4.378,23 USD/oz khoảng 🔺 +0,67%.
Giá vàng tăng 29,30 USD/oz so với mức 4.348,93 USD/oz cuối tuần trước. Trong tuần, vàng biến động khá mạnh nhưng phục hồi rõ rệt về cuối tuần, bất chấp đồng USD tăng giá và chính sách tiền tệ Mỹ tiếp tục thắt chặt.
Nguồn: vn.investing.com
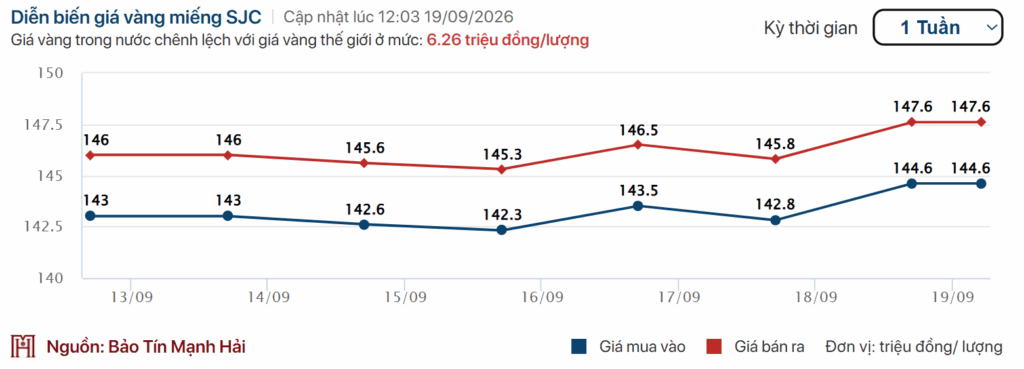
o Vàng SJC (Việt Nam): 147,6 triệu đồng/lượng (bán ra) 🔺 +1,10% và 144,6 triệu đồng/lượng (mua vào) 🔺 +1,12%.
Giá vàng SJC tăng 1,6 triệu đồng/lượng ở cả hai chiều so với cuối tuần trước, lên 144,6 triệu đồng/lượng mua vào và 147,6 triệu đồng/lượng bán ra. Trong tuần, giá bán có thời điểm giảm xuống 145,3 triệu đồng/lượng ngày 16/9 trước khi phục hồi lên 147,6 triệu đồng/lượng vào cuối tuần. Chênh lệch mua – bán duy trì ở mức 3 triệu đồng/lượng. Giá vàng trong nước hiện chênh lệch với giá vàng thế giới khoảng 6,26 triệu đồng/lượng.
Nguồn: Bảo Tín Mạnh Hải
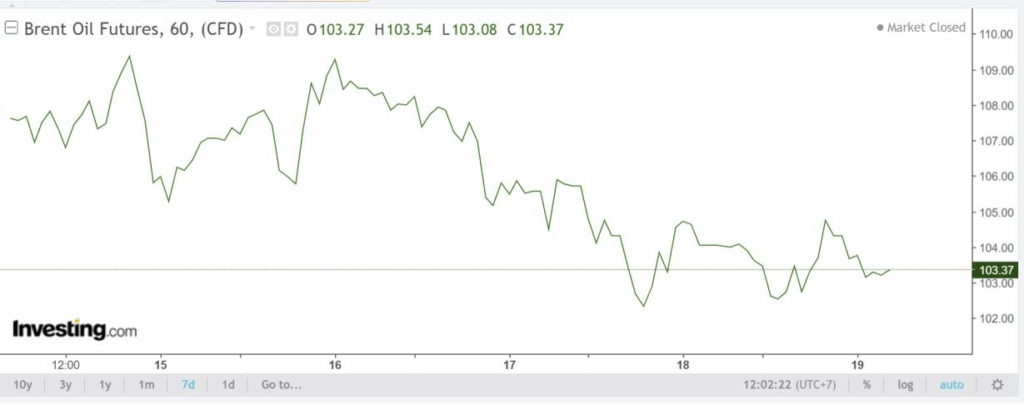
- Dầu Brent: 103,37 USD/thùng khoảng 🔻 -0,91% (-0,95 USD/thùng).
Giá dầu Brent giảm so với mức 104,32 USD/thùng cuối tuần trước. Trong tuần, Brent biến động mạnh và có thời điểm vượt 109 USD/thùng, nhưng sau đó giảm nhanh và kết thúc tuần ở 103,37 USD/thùng, cho thấy áp lực tăng của giá dầu đã hạ nhiệt đáng kể so với tuần trước.
Nguồn: vn.investing.com
Như vậy, các chỉ số tài chính tuần qua từ 14–19/9 cho thấy đồng USD mạnh lên rõ rệt sau quyết định tăng lãi suất của Fed, với DXY vượt trở lại mốc 100. Chứng khoán Mỹ gần như đi ngang, trong khi EUR và JPY suy yếu so với USD. Trên thị trường hàng hóa, vàng thế giới và vàng SJC cùng tăng, trong khi dầu Brent điều chỉnh giảm sau đợt tăng mạnh của tuần trước. Diễn biến chính sách của Fed và BOJ, sức mạnh của đồng USD, giá dầu và các rủi ro địa chính trị tiếp tục là những yếu tố quan trọng chi phối thị trường trong tuần tới.
B. THỊ TRƯỜNG CHỨNG KHOÁN VN
- TÌNH HÌNH KINH TẾ VÀ TÀI CHÍNH VN ĐÁNG CHÚ Ý TRONG TUẦN:
- Tỷ giá trong nước chịu áp lực tăng nhẹ theo USD quốc tế. Ngân hàng Nhà nước nâng tỷ giá trung tâm lên vùng cao kỷ lục 25.632 đồng/USD (ngày 17/09); giá bán USD tại các ngân hàng thương mại phổ biến quanh 26.200 đồng/USD, cao hơn khoảng 100–130 đồng so với mức thấp nhất của tuần trước.
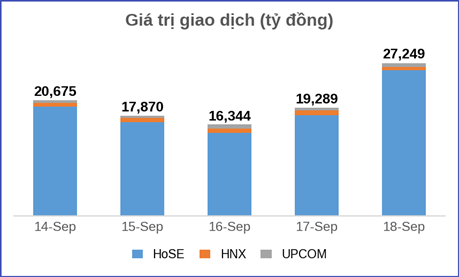
- Thị trường đón dòng vốn ETF trước thời điểm FTSE Russell nâng hạng Việt Nam. Việt Nam chính thức được xếp vào nhóm thị trường mới nổi thứ cấp của FTSE Russell từ ngày 21/09/2026; các quỹ ETF theo dõi nhóm thị trường mới nổi bắt đầu cơ cấu danh mục ở phiên 18/09, kéo giá trị giao dịch toàn thị trường lên 27.249 tỷ đồng, mức cao nhất trong tuần.
- THÔNG TIN TÓM LƯỢC TTCK TRONG TUẦN:
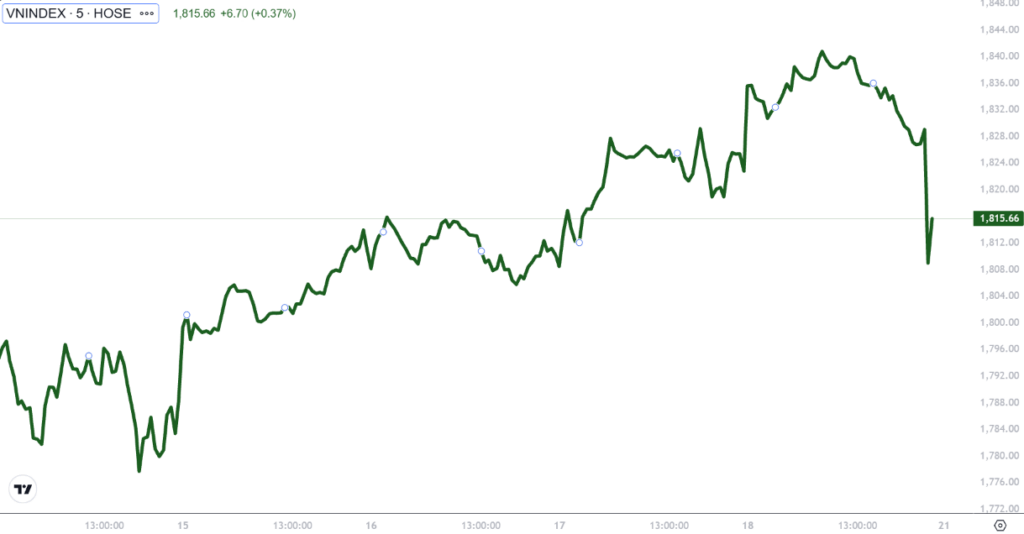
Thị trường trong tuần 14–18/09 hồi phục sau nhịp điều chỉnh mạnh của tuần trước. VN-Index lùi về 1.788 điểm ở phiên đầu tuần, sau đó bật tăng hơn 22 điểm trong phiên 15/09 để lấy lại mốc 1.800 điểm và giữ vững ngưỡng này ở các phiên còn lại. Trong phiên cuối tuần, chỉ số có thời điểm vượt 1.837 điểm nhưng đảo chiều giảm ở đợt khớp lệnh định kỳ đóng cửa (ATC) khi các quỹ ETF cơ cấu danh mục.
Dòng tiền cải thiện rõ rệt khi khối ngoại và tự doanh cùng mua ròng, thanh khoản tăng mạnh và đạt đỉnh vào phiên 18/09. Tuy nhiên, sự phân hóa vẫn hiện hữu: năng lượng (BSR), ngân hàng (SSB, HDB) và chứng khoán (SSI) là những điểm sáng, trong khi VIC, VHM và FPT chịu áp lực điều chỉnh.
- VN-Index Đóng cửa tại 1.815,66 điểm, tăng +20,45 điểm (+1,14%) so với tuần trước. Riêng phiên cuối tuần ngày 18/09, VN-Index giảm -7,11 điểm (-0,39%) sau khi có thời điểm vượt 1.837 điểm. Độ rộng HoSE ghi nhận 199 mã tăng | 96 mã đứng giá | 134 mã giảm.
- HNX-Index Đóng cửa 275,29 điểm, tăng +2,61 điểm (+0,96%) trong tuần; riêng phiên 18/09 tăng 1,39 điểm (+0,51%). Độ rộng phiên cuối tuần: 82 tăng | 157 đứng giá | 60 giảm.
- UPCOM-Index Đóng cửa cuối tuần 126,40 điểm, giảm khoảng -0,12% so với cuối tuần trước. Phiên 18/09 tăng 0,24 điểm (+0,19%), với 159 mã tăng | 542 đứng giá | 118 mã giảm.
Diễn biến VN index trong Tuần
Nguồn: ssi.com.vn, VFA Group tổng hợp
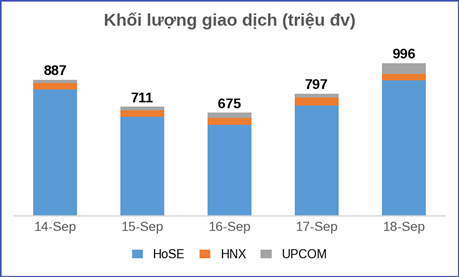
- Khối lượng giao dịch trong tuần
Thanh khoản trên HoSE đạt 95.112 tỷ đồng, tương đương bình quân 19.022 tỷ đồng/phiên, tăng khoảng 24,2% so với tuần trước; HNX đạt 3.600 tỷ đồng, bình quân 720 tỷ đồng/phiên; UPCoM đạt 2.716 tỷ đồng. Tính chung ba sàn, giá trị giao dịch đạt 101.428 tỷ đồng, bình quân 20.286 tỷ đồng/phiên. Khối lượng giao dịch HoSE đạt 3,67 tỷ cổ phiếu, bình quân khoảng 733 triệu cổ phiếu/phiên. Thanh khoản chạm đáy tuần ở phiên 16/09 rồi bứt phá ở phiên 18/09 với 27.249 tỷ đồng toàn thị trường (riêng HoSE 25.974 tỷ đồng), chủ yếu do giao dịch cơ cấu của các quỹ ETF. VIC dẫn đầu về giá trị giao dịch trong tuần với 7.186 tỷ đồng, tiếp theo là VHM (4.768 tỷ đồng) và VPB (4.668 tỷ đồng); SHB dẫn đầu về khối lượng với 267,6 triệu cổ phiếu.
Nguồn: Vietstock.vn, VFA Group tổng hợp
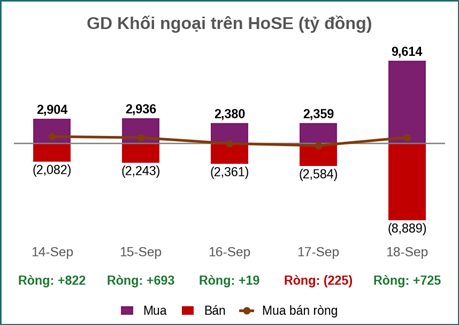
- Giao dịch của nhà đầu tư nước ngoài
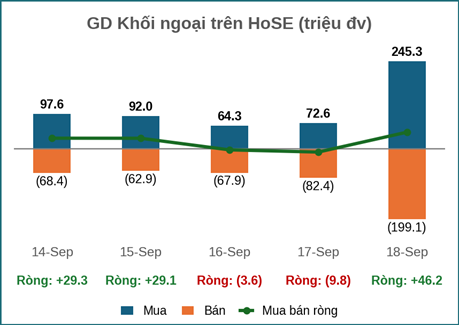
Khối ngoại đảo chiều mua ròng trong tuần: trên HoSE, khối ngoại mua vào 20.194 tỷ đồng, bán ra 18.159 tỷ đồng, tương ứng mua ròng 2.034 tỷ đồng (giao dịch khớp lệnh) và 91,2 triệu cổ phiếu; nếu tính cả giao dịch thỏa thuận, giá trị mua ròng khoảng 2.679 tỷ đồng. Khối ngoại mua ròng 4/5 phiên, chỉ bán ròng phiên 17/09 (khoảng 225 tỷ đồng khớp lệnh). Riêng phiên 18/09, giao dịch của khối ngoại tăng đột biến: mua vào 10.502 tỷ đồng, bán ra 9.247 tỷ đồng, mua ròng 1.255 tỷ đồng (gồm cả thỏa thuận). Trong phiên này, HPG (251 tỷ đồng), PNJ (247 tỷ đồng), SHB (221 tỷ đồng), STB (202 tỷ đồng) và NVL (201 tỷ đồng) được mua ròng nhiều nhất; ở chiều ngược lại, VIC bị bán ròng lớn nhất với khoảng 320 tỷ đồng, tiếp theo là TCB 200 tỷ đồng, CTG 163 tỷ đồng, VPB 119 tỷ đồng và MBB 104 tỷ đồng. Khối tự doanh mua ròng 1.172 tỷ đồng trong tuần (mua vào 4.451 tỷ đồng, bán ra 3.279 tỷ đồng), tập trung ở phiên 17/09 với 1.255 tỷ đồng mua ròng.
Nguồn: Vietstock.vn, VFA Group tổng hợp
- TOP 5 CỔ PHIẾU TĂNG TRONG TUẦN TRÊN HOSE:
| CỔ PHIẾU | TÊN CÔNG TY | NGÀNH | GIÁ | % TĂNG |
| PIT | CTCP Xuất nhập khẩu Petrolimex | Thương mại hàng thiết yếu | 11.8 | 34.86% |
| SSB | Ngân hàng TMCP Đông Nam Á | Tổ chức tín dụng | 24.1 | 31.69% |
| HID | CTCP Halcom Việt Nam | Hàng hóa công nghiệp | 5.65 | 30.48% |
| TMS | CTCP Transimex | Vận tải | 38.1 | 11.57% |
| GIL | CTCP Sản xuất Kinh doanh và Xuất nhập khẩu Bình Thạnh | Thời trang và hàng lâu bền | 8.37 | 10.13% |
- 5 CỔ PHIẾU GIẢM NHẤT TRONG TUẦN TRÊN HOSE:
| CỔ PHIẾU | TÊN CÔNG TY | NGÀNH | GIÁ | % GIẢM |
| TRC (*) | CTCP Cao su Tây Ninh | Hóa chất | 21.8 | -73.35% |
| SZL (*) | CTCP Sonadezi Long Thành | Bất động sản | 28.1 | -44.47% |
| TCX (*) | CTCP Chứng khoán Kỹ Thương | Dịch vụ tài chính | 31.5 | -17.32% |
| TNH | CTCP Tập đoàn Bệnh viện TNH | Thiết bị và dịch vụ chăm sóc sức khỏe | 6.65 | -16.25% |
| HAS | CTCP Hacisco | Hàng hóa công nghiệp | 9.44 | -13.79% |
(*) TRC, SZL, TCX có giá tham chiếu điều chỉnh giảm trong tuần (TRC ngày 15/09, SZL ngày 16/09, TCX ngày 17/09) do giao dịch không hưởng quyền, nên mức giảm chủ yếu mang tính kỹ thuật.
- NHẬN ĐỊNH THỊ TRƯỜNG TRONG TUẦN
VN-Index tăng 1,14% và đóng cửa tại 1.815,66 điểm, lấy lại khoảng 35% quãng giảm 57,87 điểm của tuần trước; mốc 1.800 điểm được khôi phục từ phiên 15/09 và giữ vững đến cuối tuần. Độ rộng cải thiện ở các phiên tăng điểm khi HoSE có 244, 214 và 199 mã tăng so với 91, 118 và 134 mã giảm vào các ngày 15/09, 17/09 và 18/09. Tuy nhiên, chỉ số chưa vượt được vùng cản 1.830–1.840 điểm: phiên 18/09, VN-Index đảo chiều giảm 7,11 điểm ở đợt ATC dù thanh khoản đạt đỉnh tuần, cho thấy hoạt động cơ cấu của các quỹ ETF chi phối đáng kể diễn biến cuối phiên.
Dòng tiền chủ động có cải thiện: khối ngoại đảo chiều từ bán ròng khoảng 1.643 tỷ đồng của tuần trước sang mua ròng hơn 2.000 tỷ đồng trên HoSE, cùng với khối tự doanh mua ròng 1.172 tỷ đồng. Dòng tiền tập trung vào nhóm năng lượng (BSR +9,62%), ngân hàng – chứng khoán (SSB +31,69%, HDB +2,61%, SSI +5,42%), trong khi VIC, VHM và FPT giảm nhẹ. Nhìn chung, thị trường đã chuyển từ điều chỉnh sang phục hồi kỹ thuật, song đà hồi phục phụ thuộc vào việc dòng vốn ngoại có được duy trì sau thời điểm FTSE Russell nâng hạng có hiệu lực (21/09) hay không. Rủi ro ngắn hạn đến từ việc Fed tăng lãi suất, USD mạnh lên và tỷ giá trong nước ở mức cao; vùng 1.800 điểm là ngưỡng hỗ trợ tâm lý cần theo dõi.